Lo que Serebro produce cuando aterriza en un territorio.
No es otro producto: es la forma que toma el motor cuando en vez de contestar
preguntas sueltas se convierte en la plataforma territorial de una categoría. El cliente no
entra a preguntarle a una IA — entra a ver su territorio: sus plazas, sus precios, los
de su competencia, dónde tiene distribuidor y dónde no.
Corre hoy para Cesantoni en piso cerámico y sanitarios. Las pantallas de abajo son
de ese tablero, tomadas del producto corriendo: 109 plazas, cinco categorías, corte del
10 de agosto de 2026.
Cada plaza con su número
TAM, SAM, SOM, captura del año uno, y un veredicto escrito
Segmento y nivel socioeconómico
cuatro escalones de obra y el reparto A/B, C+ y C de la plaza
Personas compradoras
quién firma, con qué presupuesto por metro y en qué canal
Competidores
censo del directorio nacional de negocios, no una lista comprada
Precio comparable
por unidad medida y solo entre formatos que la marca sí fabrica
Catálogo con foto
cosechado de la ficha del propio distribuidor
Satélite
pasadas fechadas para ver dónde apareció obra que antes no estaba
Disparidad de canal
el mismo producto suyo, a distinto precio según quién lo venda
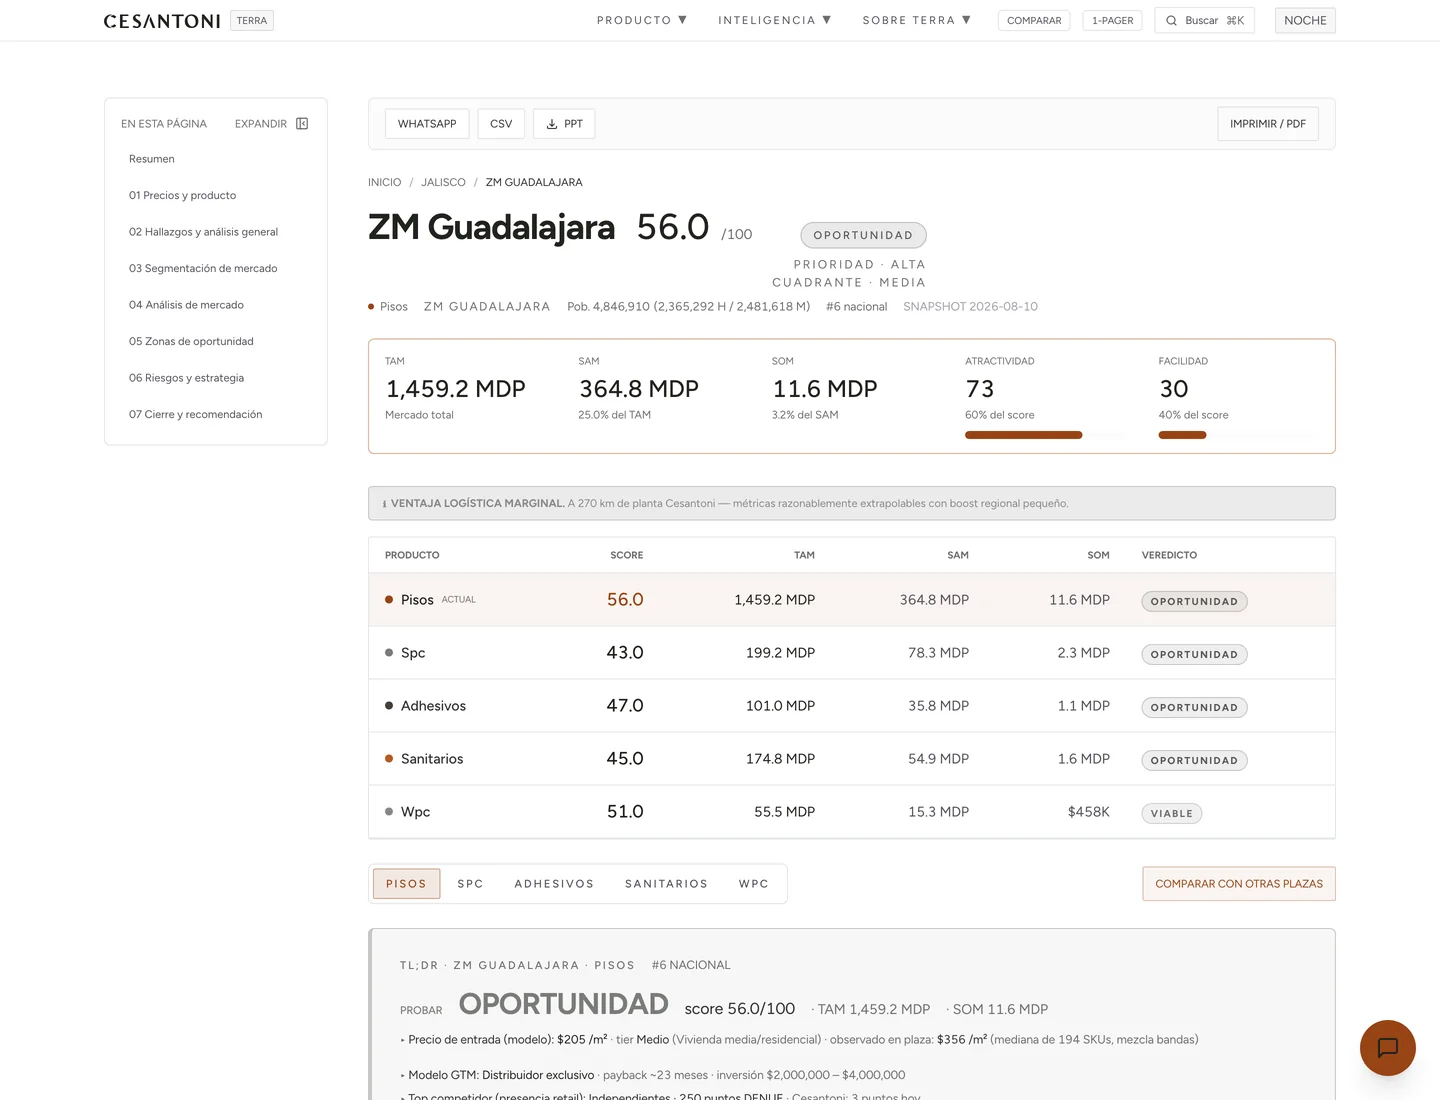
AUna plaza, con su número y su veredicto. ZM Guadalajara, pisos:
score 56.0/100, TAM 1,459.2 MDP, SAM 364.8, SOM 11.6 MDP, atractividad 73,
facilidad 30, #6 nacional sobre 4.8 M de habitantes. Debajo, los cinco productos de la
casa medidos en la misma plaza. Y el renglón que un director de ventas lee primero:
precio de entrada del modelo $205/m² contra $356/m² observado en 194 SKUs
reales. El modelo iba corto, y la plaza lo dice.
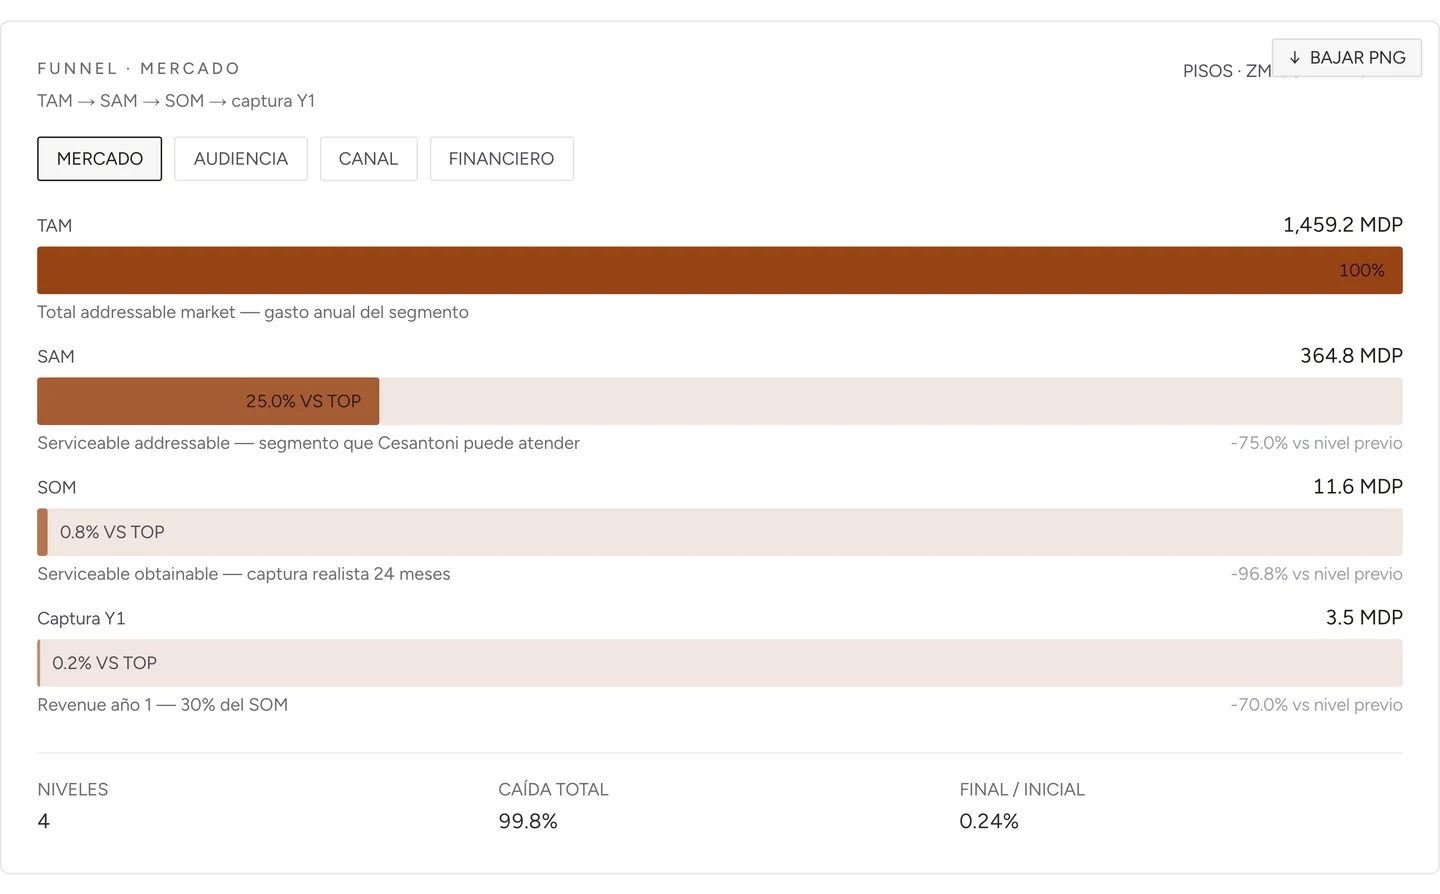
BEl TAM, el SAM y el SOM — y el cuarto escalón que casi nadie pone.
TAM 1,459.2 MDP (el gasto anual del segmento) → SAM 364.8 MDP, el 25% que la
marca puede atender → SOM 11.6 MDP, la captura realista a 24 meses → y
captura año 1: 3.5 MDP. Cada escalón dice cuánto perdió contra el anterior
(−75.0%, −96.8%, −70.0%) y al pie está la cifra incómoda: caída total 99.8%. Un TAM
enorme no es una promesa; es el techo desde el cual se cae. Y las cuatro pestañas de
arriba corren el mismo embudo por mercado, por audiencia, por canal y por finanzas.
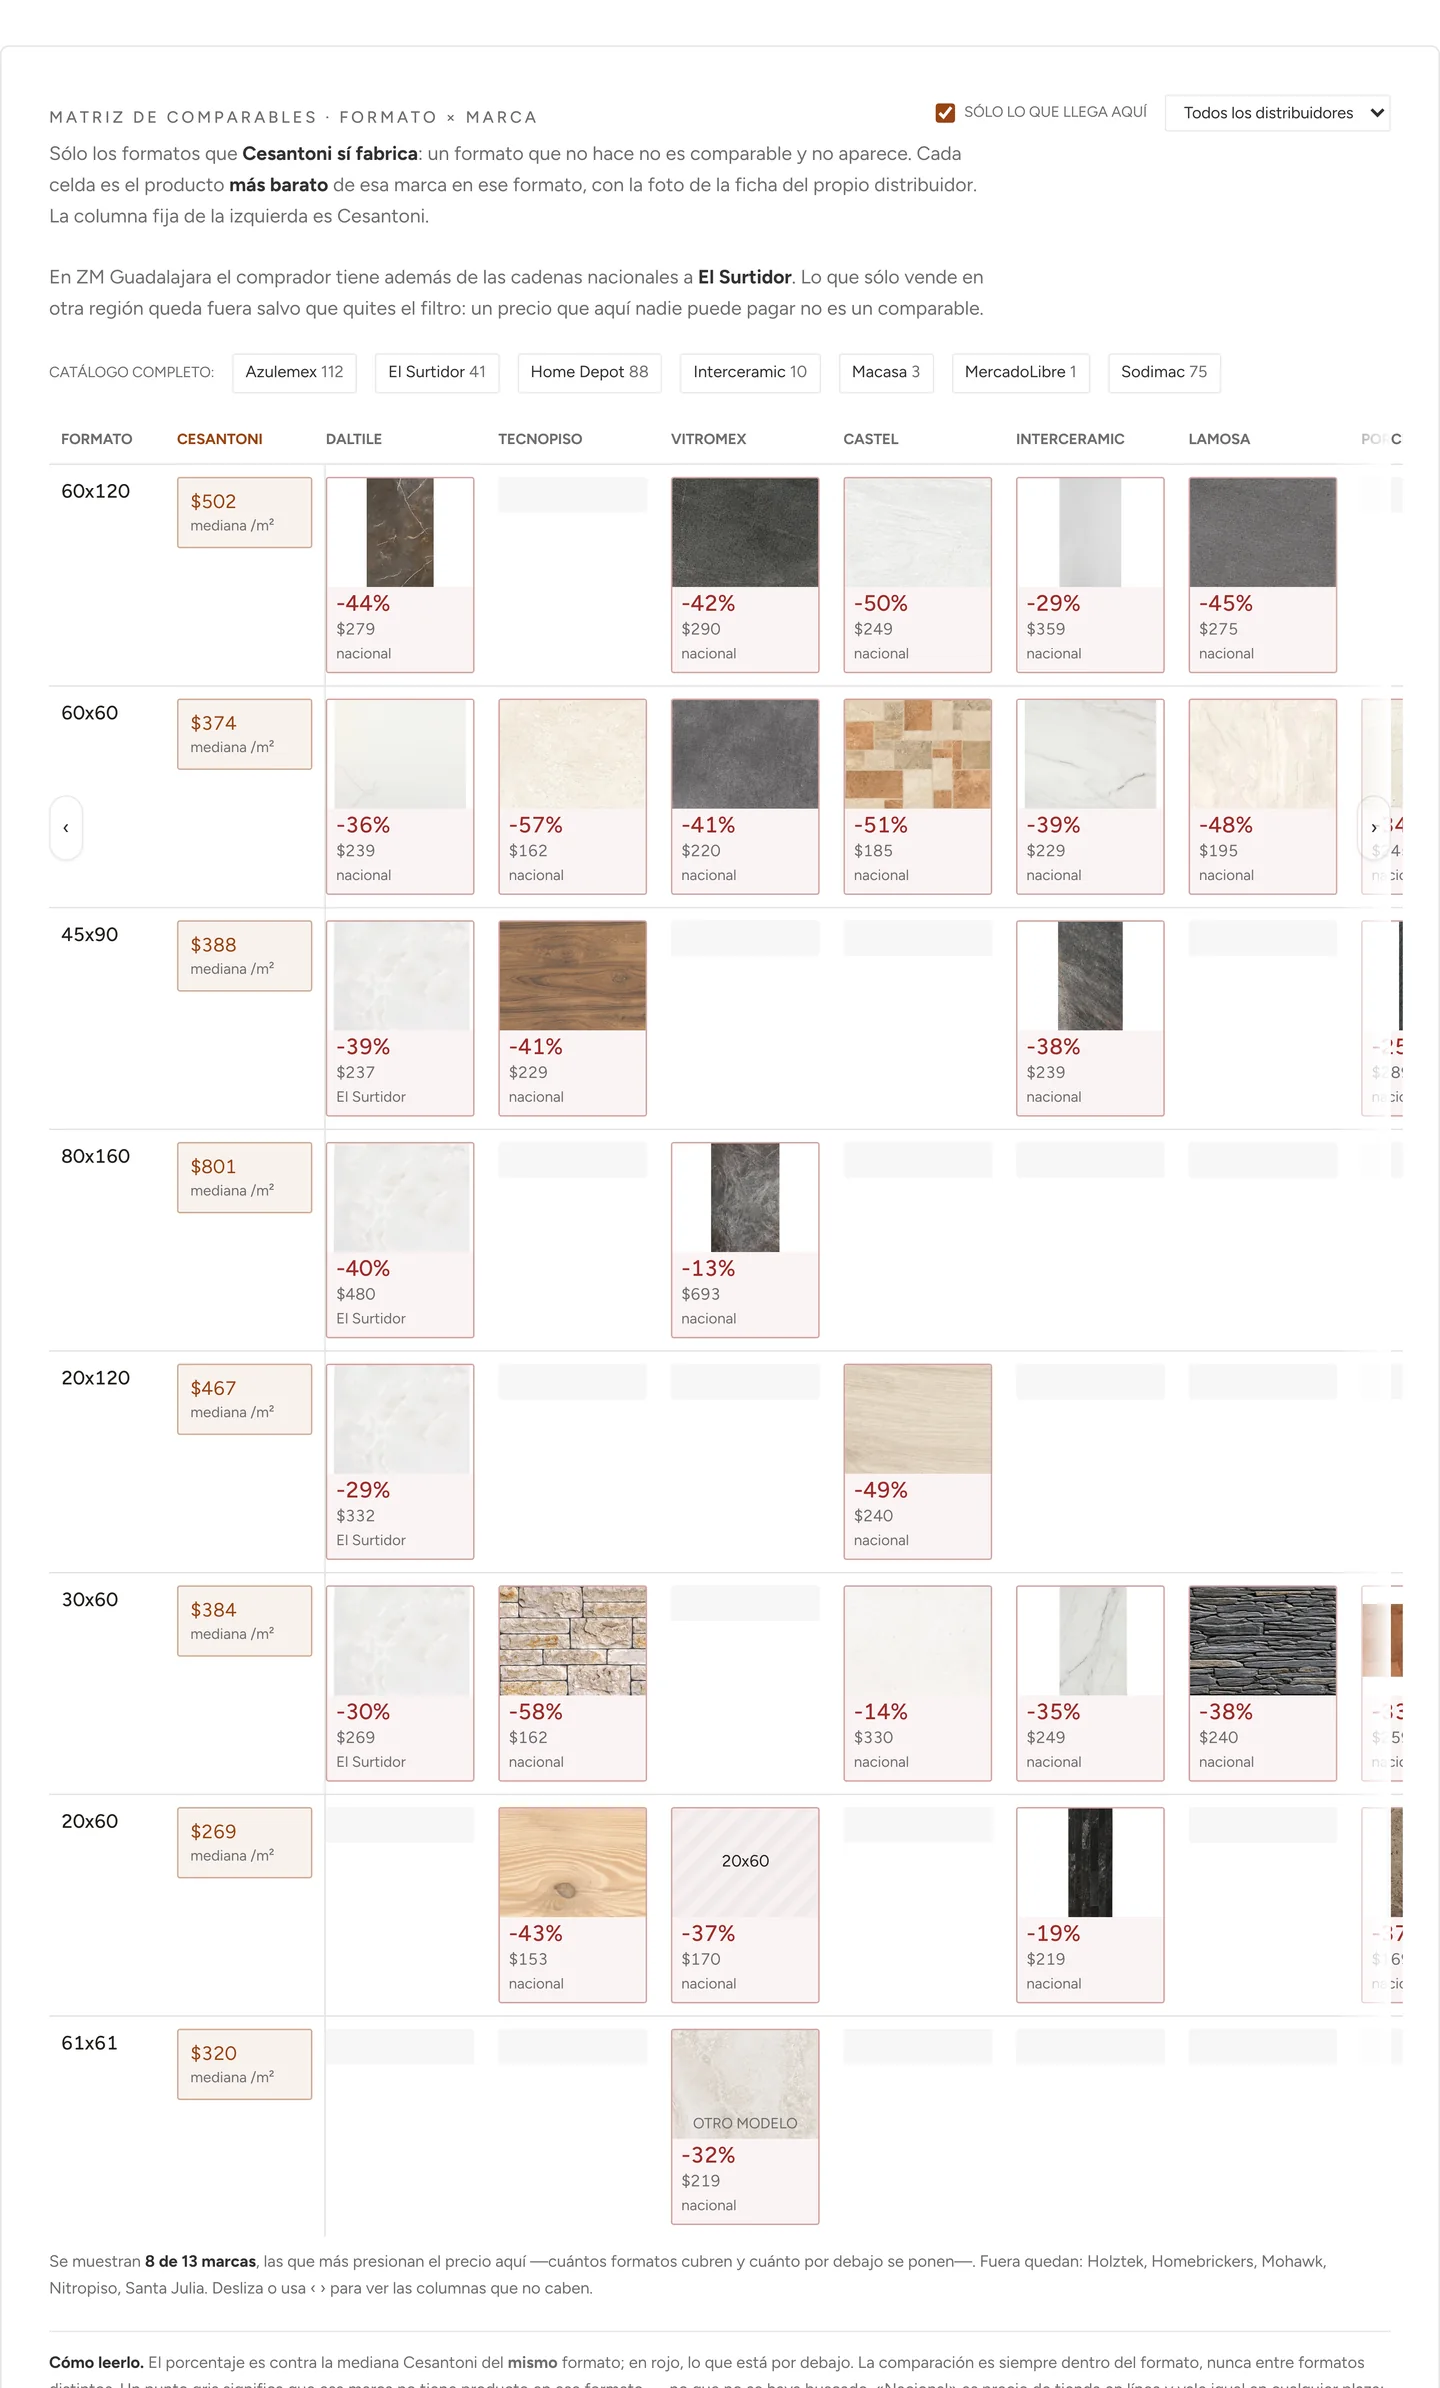
CEsto es lo que él pidió: los productos, con su foto y su precio. Ocho formatos
contra ocho marcas. Cada celda es el producto más barato de esa marca en ese
formato, con la fotografía de la ficha del propio distribuidor, su precio por metro
cuadrado y su diferencia contra la mediana de la casa. Solo aparecen los formatos que
Cesantoni sí fabrica — un formato que no hace no es comparable. Y el filtro «solo lo que
llega aquí» quita los precios de otra región: un precio que en esta plaza nadie puede
pagar no es un comparable. El renglón de 60×120 dice todo: la casa a $502 y seis
marcas entre 29% y 50% por debajo. Fotos y precios del 10 de septiembre de 2026.
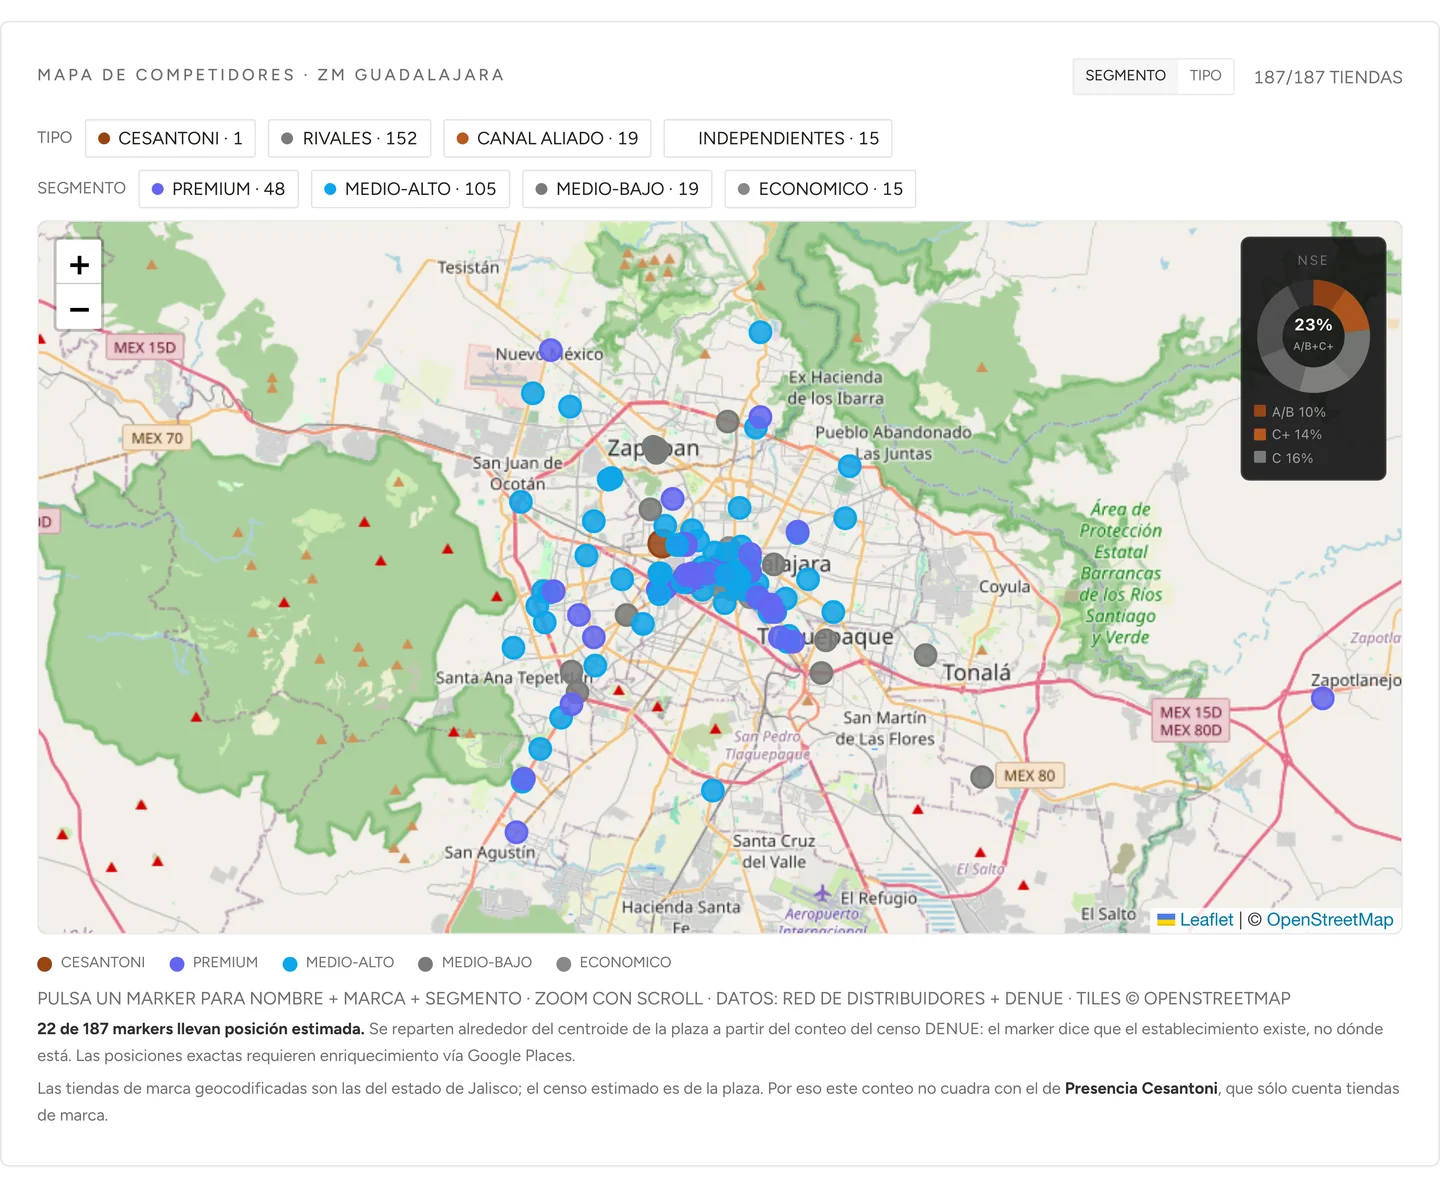
DDónde está cada competidor, y de qué bolsillo vive.187 tiendas puestas
en el mapa una por una: 1 es de la casa, 152 son rivales, 19 canal aliado y 15
independientes. El color no es decorativo, es el segmento del punto de venta:
premium 48, medio-alto 105, medio-bajo 19, económico 15. Arriba a la derecha, el
nivel socioeconómico de la plaza: 23% de los hogares son A/B o C+ (A/B 10%, C+ 14%,
C 16%). Y al pie, escrito por el propio tablero: «22 de 187 markers llevan posición
estimada… el marker dice que el establecimiento existe, no dónde está.»
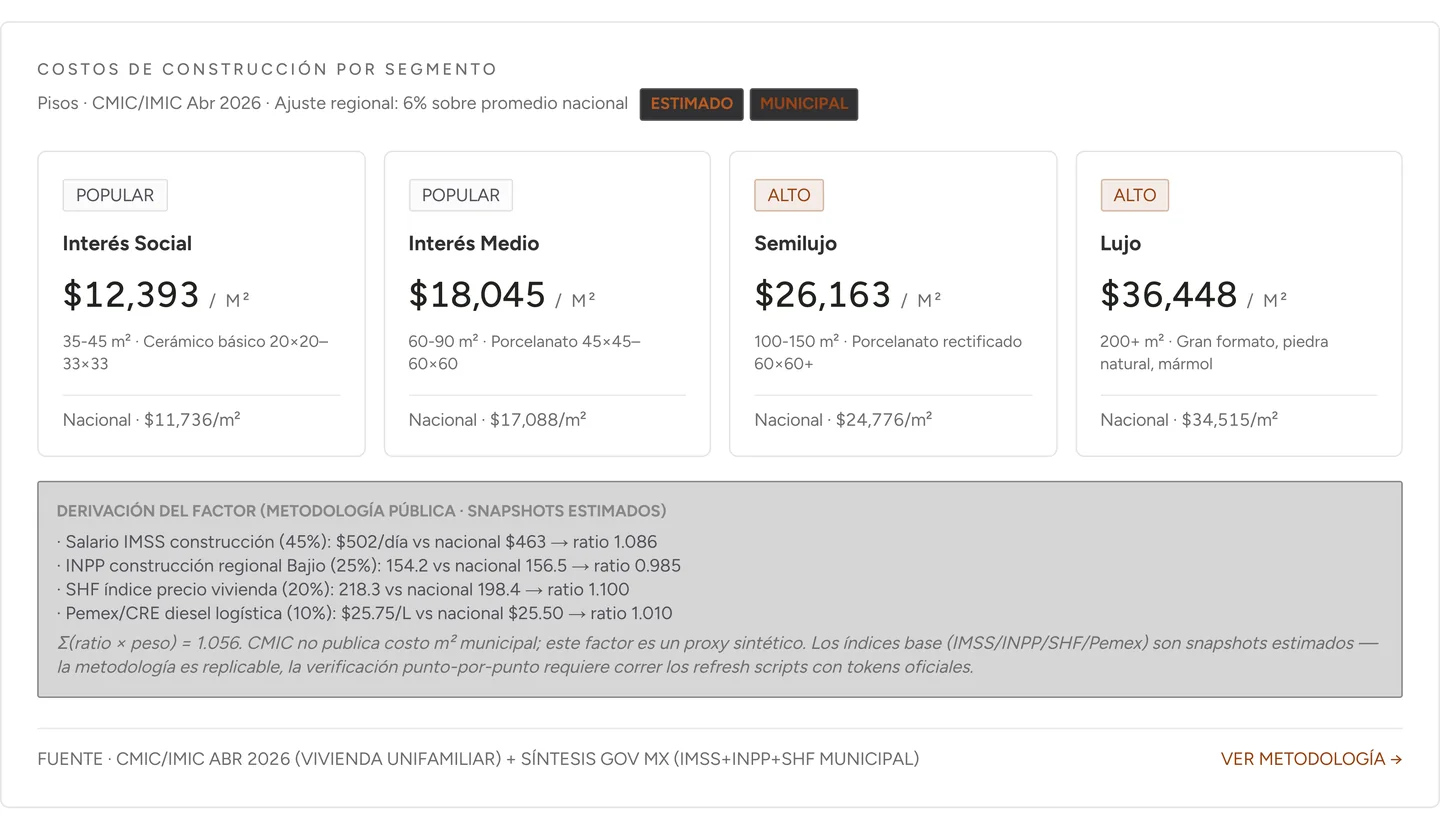
EEl segmento económico, con su precio y el producto que le toca. Cuatro
escalones de obra en esta plaza: interés social $12,393/m² (35-45 m², cerámico
básico 20×20 a 33×33), interés medio $18,045 (porcelanato 45×45 a 60×60),
semilujo $26,163 (porcelanato rectificado 60×60+) y lujo $36,448 (gran
formato, piedra natural, mármol). Cada uno contra su nacional. Y debajo, en gris, la
derivación del factor regional renglón por renglón: salario de construcción
$502/día contra $463 nacional, índice de precio de vivienda 218.3 contra 198.4 — con la
advertencia de que es un proxy sintético porque el organismo no publica costo municipal.
Así se decide qué producto va a qué plaza, y a qué precio.
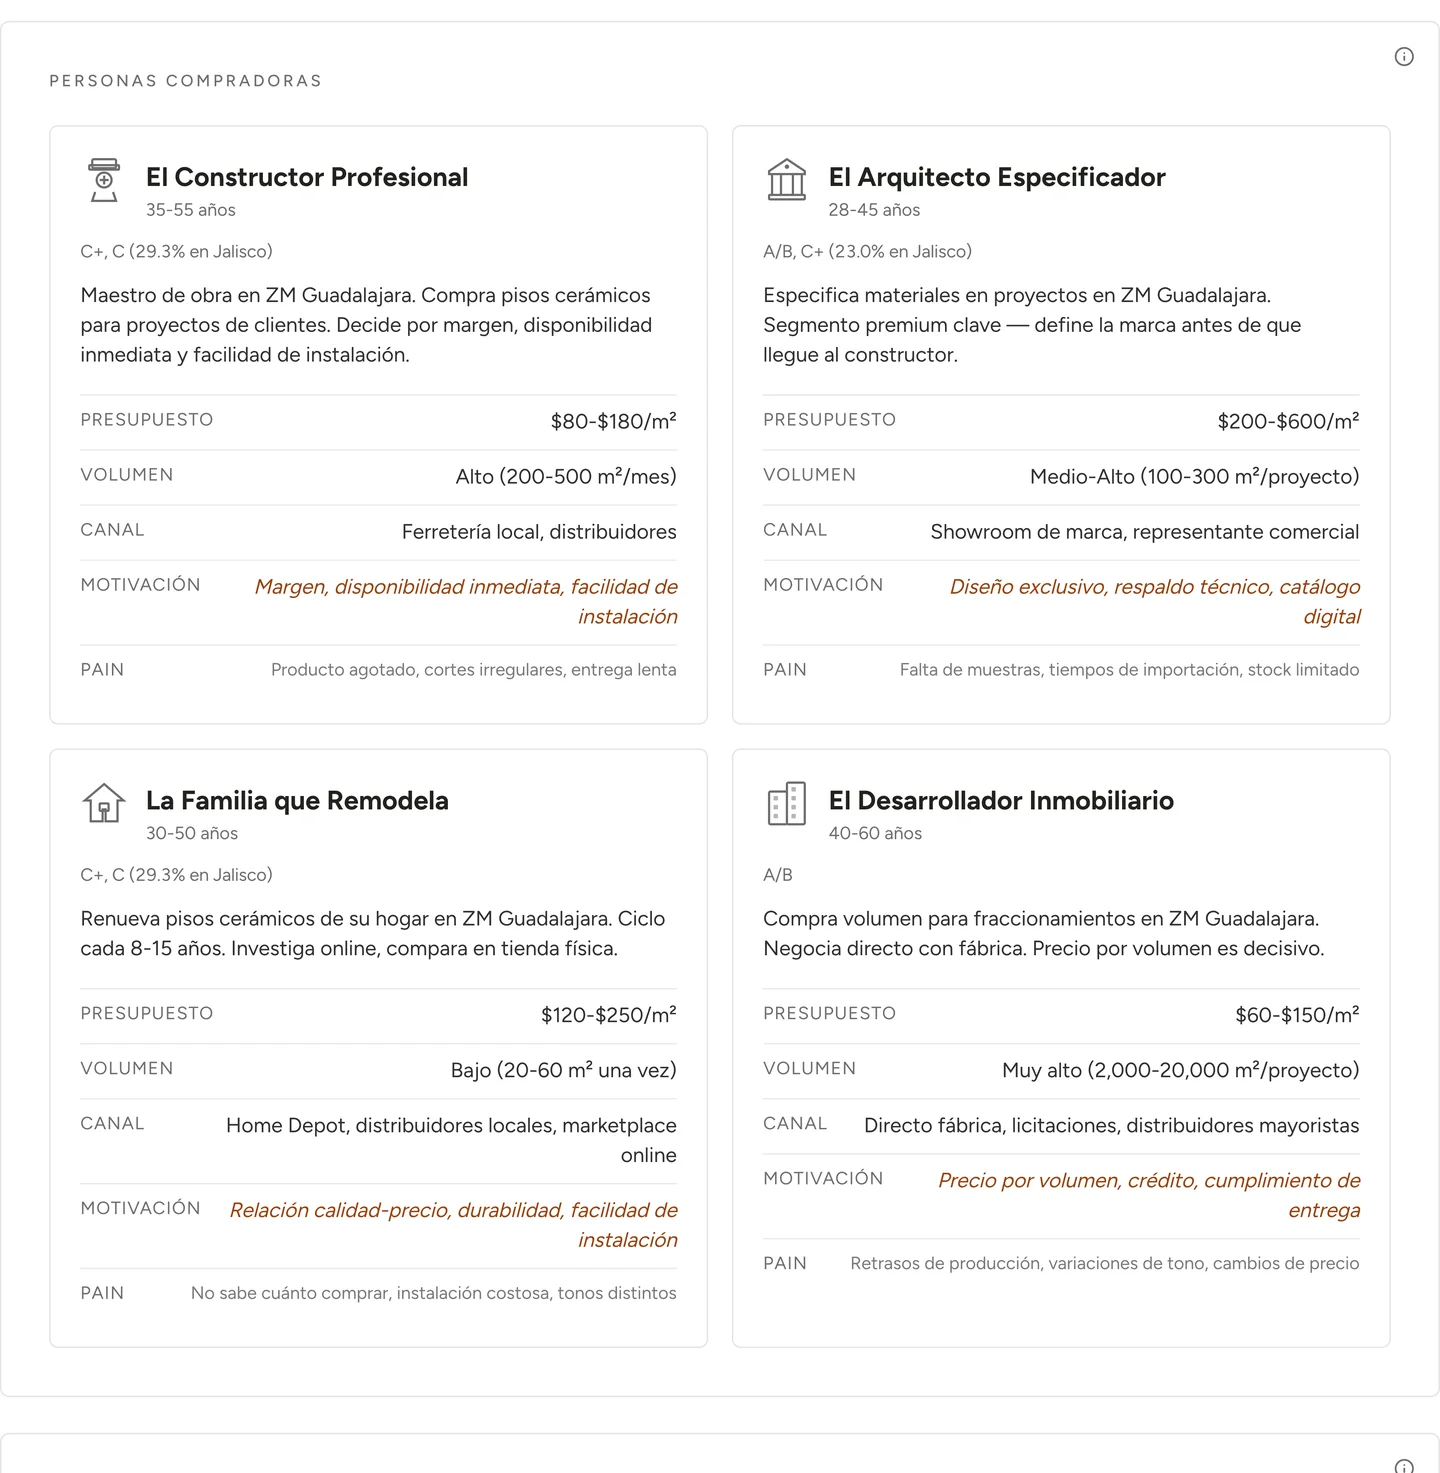
FY quién firma la compra. Cuatro compradores distintos en la misma plaza, cada
uno con su nivel socioeconómico, su presupuesto por metro cuadrado y su canal: el
maestro de obra (C+/C, 29.3% de Jalisco, $80-180/m², ferretería y distribuidor, decide por
margen y disponibilidad), el arquitecto que especifica (A/B y C+, 23.0%, $200-600/m²,
showroom, decide por diseño y respaldo), la familia que remodela ($120-250/m², cada 8 a 15
años) y el desarrollador (A/B, $60-150/m² pero 2,000 a 20,000 m² por proyecto, directo de
fábrica). El más rico paga menos por metro y compra cien veces más. Cada ficha trae
también el dolor que lo hace cambiar de marca.
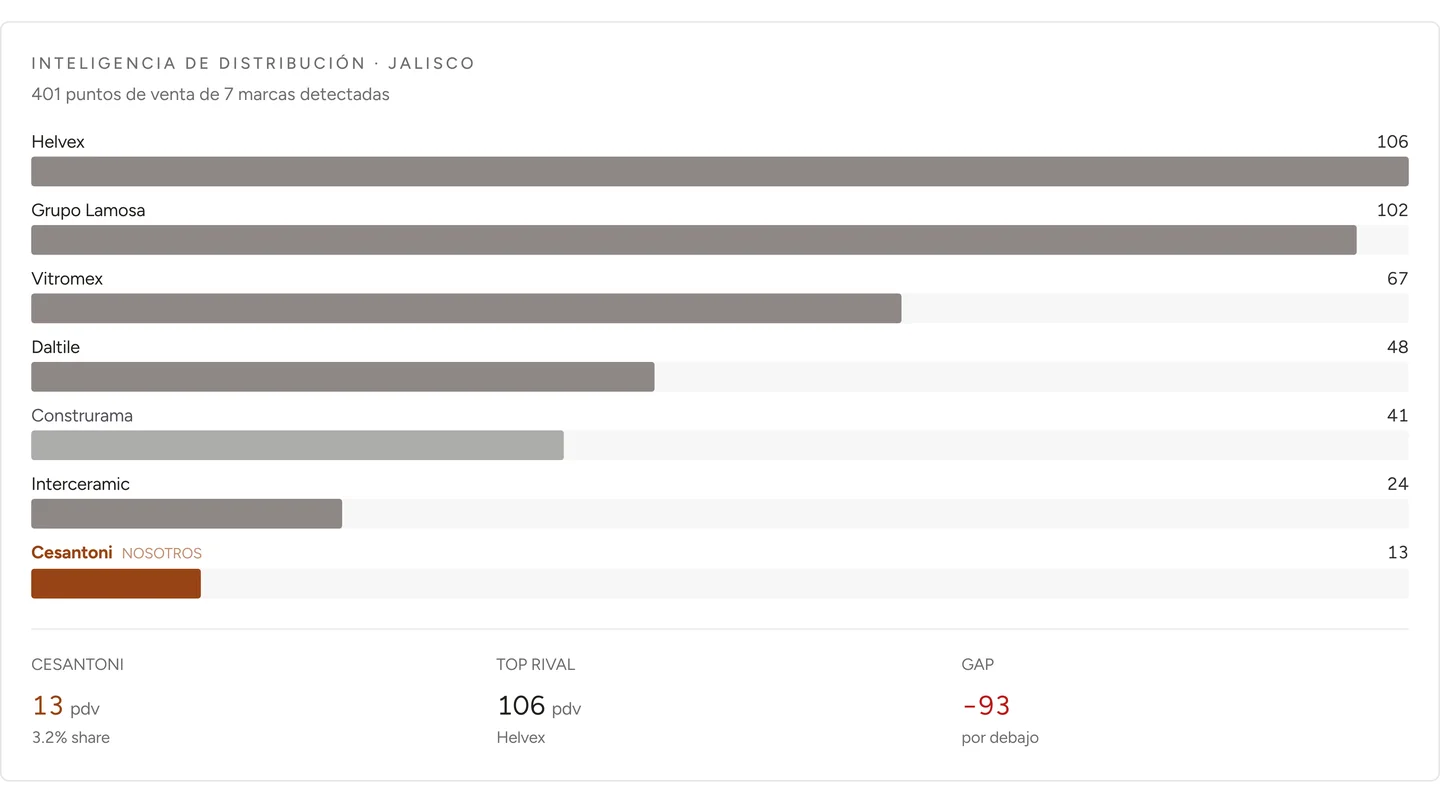
GDónde está su marca y dónde no.401 puntos de venta de siete marcas
detectadas en el estado. El líder tiene 106; el segundo, 102. La casa tiene 13 — 3.2%
de la red, un hueco de 93 puntos contra el primero. No es una opinión sobre la
distribución: es el conteo. Ése es exactamente el tablero que una casa de bebidas necesita
para saber en qué ciudades su marca está en el anaquel y en cuáles la competencia está
sola.
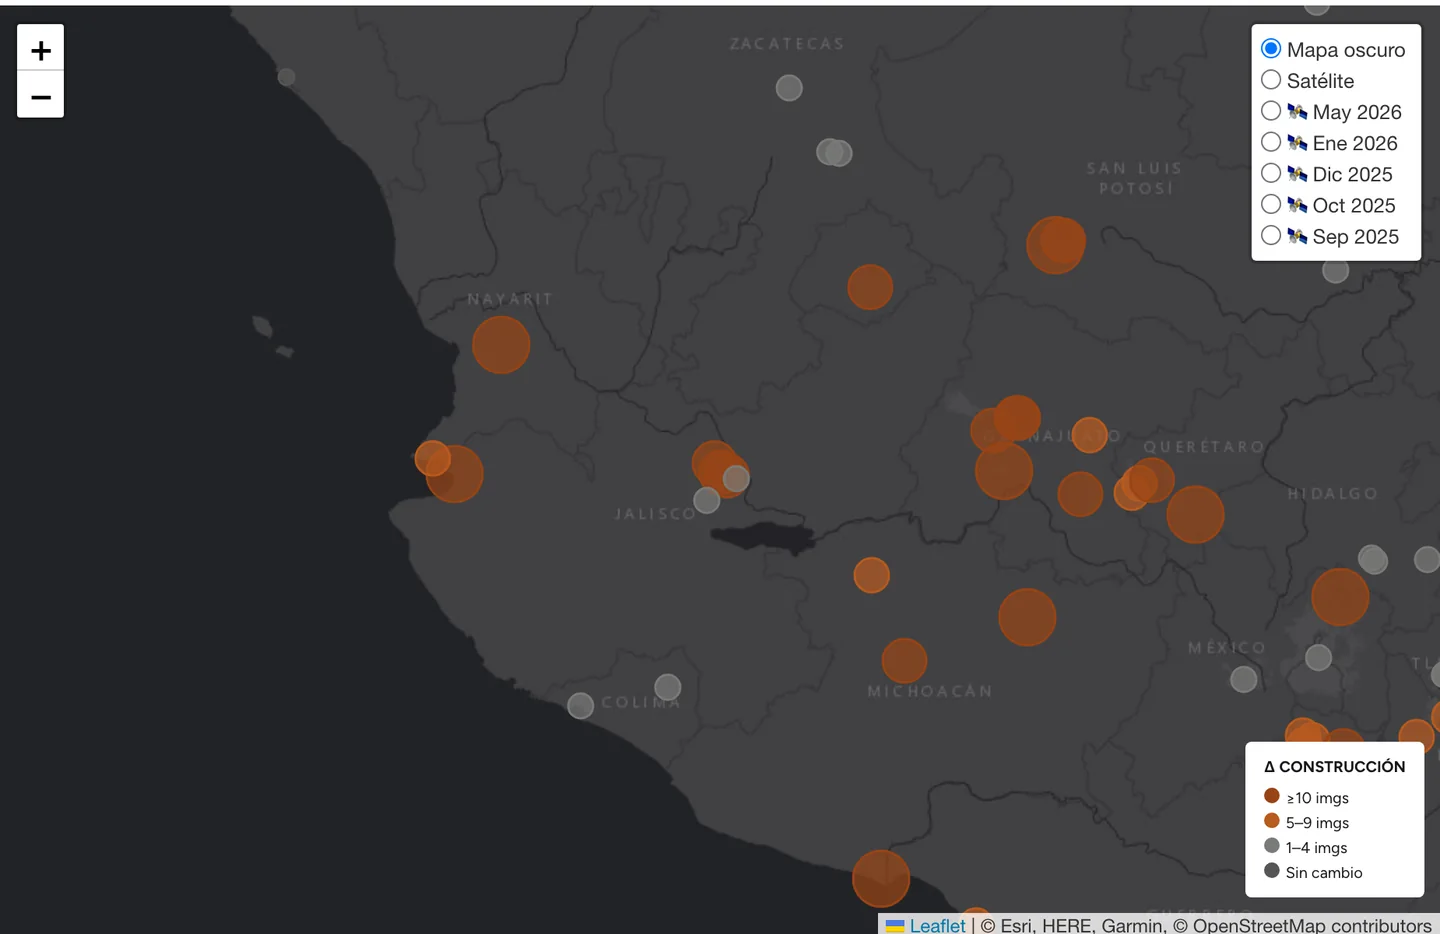
HY sí: fotografía satelital, fechada. El selector de capas no trae un satélite,
trae seis: la vista actual y cinco pasadas con fecha —septiembre, octubre y
diciembre de 2025, enero y mayo de 2026. El círculo mide cuántas imágenes cambiaron
en esa plaza entre una pasada y otra: naranja fuerte, diez o más; gris, de una a cuatro;
apagado, sin cambio. Es la forma más barata que hay de ver dónde apareció obra que
antes no estaba — antes de que el distribuidor se entere.
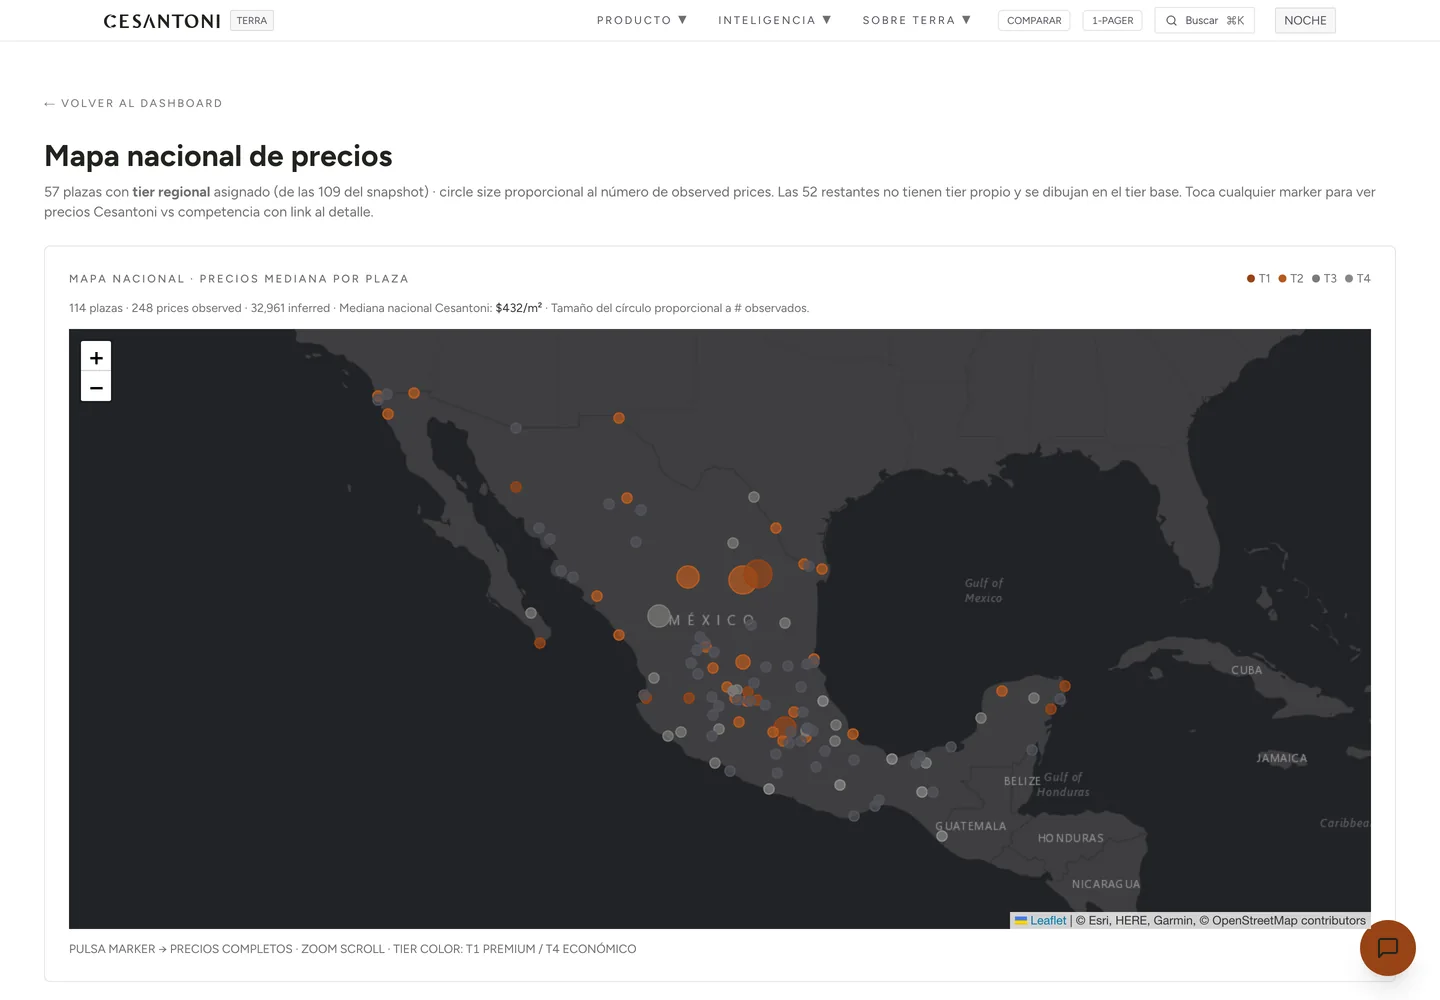
IEl país entero, por nivel de precio. 114 plazas en el mapa, 248 precios
observados y 32,961 inferidos, mediana nacional de la marca $432/m². El tamaño
del círculo es cuántos precios reales hay ahí —no un adorno: donde el círculo es chico, la
cifra es débil y se ve. El color es el nivel regional: premium +18% (ocho plazas), medio
alto +8% (26), base (18), económico −12% (seis). 57 de las 109 plazas tienen nivel
propio; las otras 52 se dibujan en el base y el mapa lo declara.
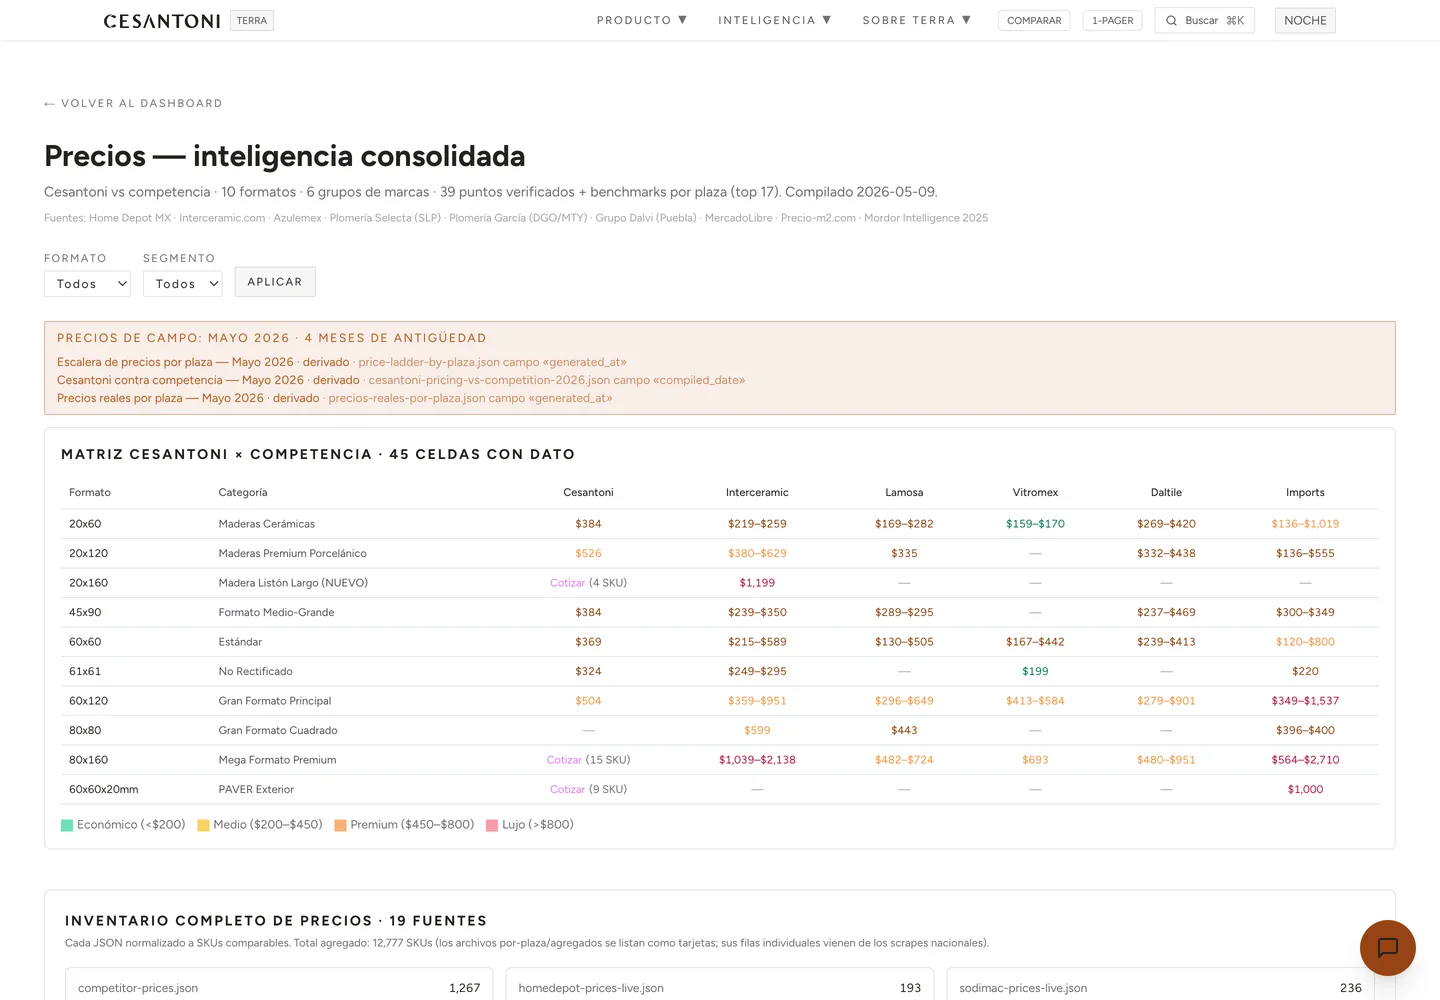
JLa matriz nacional, y su fecha de caducidad. Diez formatos contra seis grupos
de marca, 45 celdas con dato, 39 puntos verificados a mano. Arriba, en naranja y
antes de cualquier cifra: «precios de campo: mayo 2026 · 4 meses de antigüedad», con
el archivo y el campo exacto de donde sale esa fecha. Abajo, el inventario: 19 fuentes,
12,777 SKUs, cada una con el día en que se cosechó.
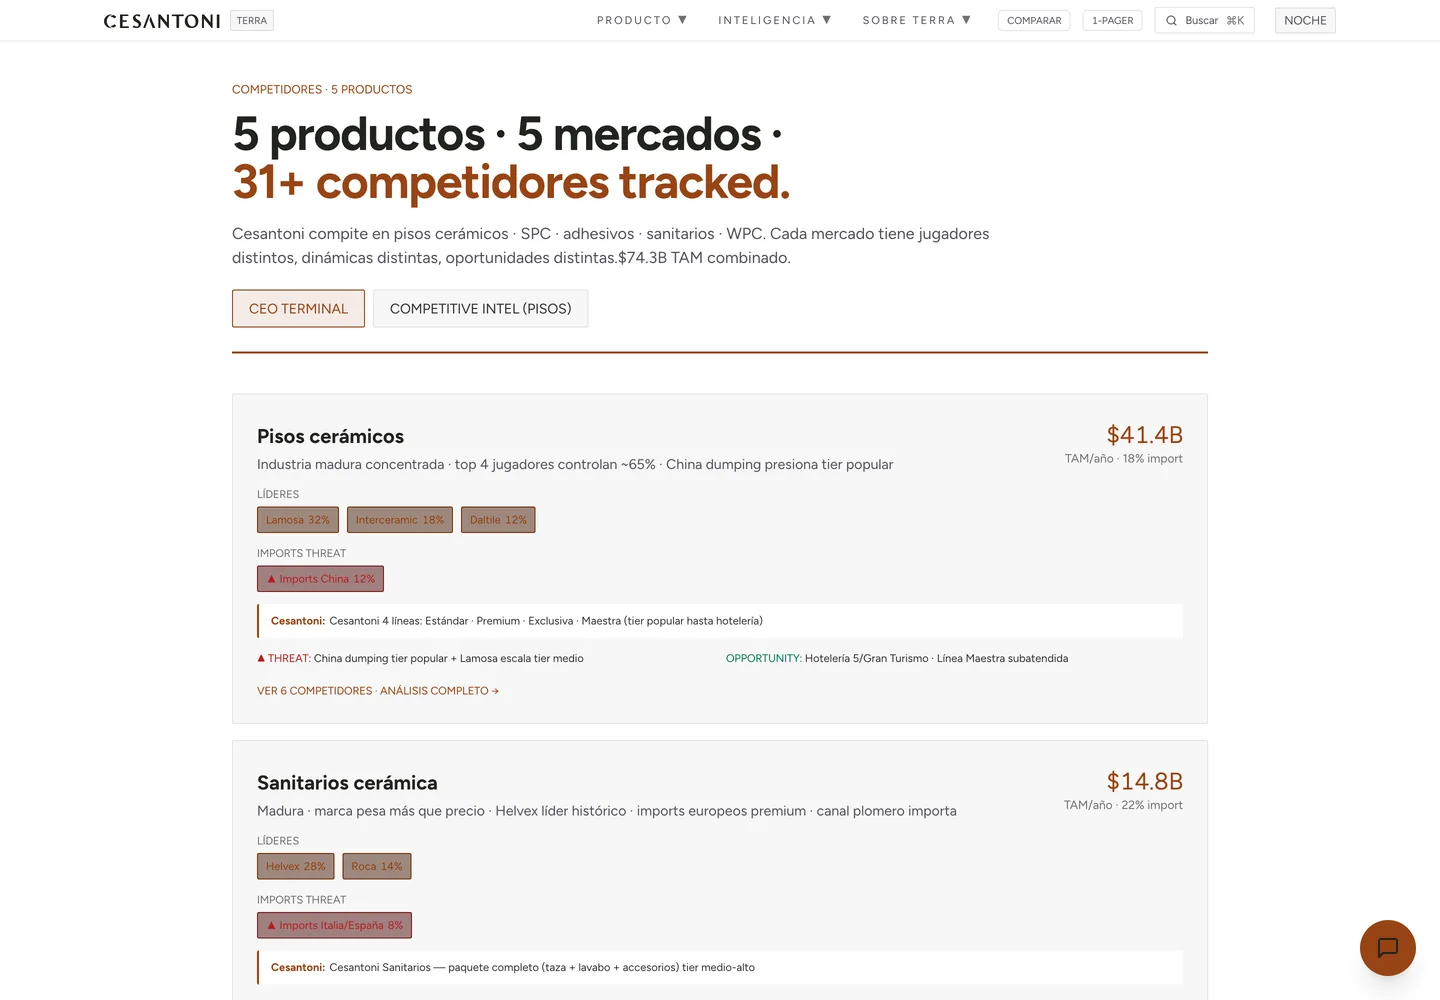
KCinco mercados, no uno.31+ competidores rastreados sobre USD 74.3 B
de mercado combinado. Pisos cerámicos: USD 41.4 B, 18% importado, los líderes con su
participación (32%, 18%, 12%) y la amenaza nombrada —importación de China al 12% del
mercado, presionando la gama de entrada. Cada mercado trae su amenaza y su oportunidad
escritas en una línea, no en un anexo.
109plazas cubiertas, en 32 estados
67.2 Mpersonas dentro de la cobertura
12,777SKUs de precio, de 19 fuentes con su fecha
187tiendas de la competencia ubicadas en una sola plaza
4segmentos de obra, con su precio y su producto
5categorías medidas en cada plaza
El hallazgo que paga el tablero: su propio precio
Auditoría de canal · 366 SKUs con precio público · 14 distribuidores
Terra no se construyó para espiar a la
competencia. El hallazgo que más dinero movió fue sobre el producto de la propia
casa: el mismo SKU, el mismo mes, y un precio distinto según quién lo venda.
Piso gres · línea de entrada$332.56 en un distribuidor · $542.08 en otro
+63%
Formato grande · hueso$499 contra $801.43
+60.6%
Formato grande · gris$499 contra $801.43
+60.6%
Piso cerámico · línea media$241.23 contra $366.17
+51.8%
29 productos aparecen en dos o más tiendas
de los 366 con precio público, repartidos en 14 distribuidores. Ninguna de esas
diferencias estaba autorizada, y ninguna se veía desde la oficina: se ven cuando alguien
cosecha la ficha de cada distribuidor y las pone en el mismo renglón.
Es la misma botella, en dos bares de la misma ciudad, a dos precios que usted no puso.
Y el tablero se acusa a sí mismo
Reconciliación de TAM · tres estimadores independientes
Hay una página del producto cuyo único trabajo es
correr tres estimadores distintos contra la misma plaza y enseñar en qué no
coinciden. No es un anexo técnico escondido: está en el menú.
Los tres estimadores, sobre el mismo mercado
De abajo hacia arribaUSD 18.1 mil M — hogares × renovación × ticket
De arriba hacia abajoUSD 41.4 mil M — participación de hogares sobre el nacional
ServilletaUSD 14.1 mil M — hogares × gasto plano
Y lo que la propia página concluye
Separación de 194.6%mediana entre los tres
«Divergencia esperada»miden conceptos distintos, no es un error
Ninguno es el oficialel canónico es otro, y dice cuál
Tres productos rompen el rangoy se leen como orden de magnitud
Un tablero que enseña una sola cifra grande es
fácil de vender y difícil de defender. Éste enseña tres, dice cuál se cita ante un
cliente y escribe el renglón que un auditor buscaría: hasta el 9 de septiembre
esa cobertura estaba escrita a mano en 48% mientras el corte publicado ya daba otra
cosa. Se corrigió, y el cambio quedó escrito.
Lo que Terra prueba, y lo que no
Terra prueba el método — que sabemos
construirlo, sostenerlo y declarar su antigüedad — no que el resultado del piso cerámico se
parezca al de una categoría de bebidas. El tablero de Cesantoni vive detrás de una puerta con
llave: es la cuenta de un cliente, y las pantallas de arriba son capturas del producto
corriendo, no un acceso.
Y el propio tablero publica dónde falla. Tres de los cinco productos rompen el rango
declarado de cobertura sobre el nacional: la suma de las plazas modeladas da 44.7% del
mercado de pisos y el modelo considera razonable 50-70%. O la constante nacional se quedó
corta, o el modelo por plaza sobrestima. Mientras no se decida, esas cifras se leen como
orden de magnitud y la página lo dice con todas sus letras.
Y el límite del score, dicho por nosotros antes de que lo pregunten: los trece componentes
están publicados y se pueden trazar uno por uno, pero sus pesos son juicio experto, no una
regresión contra aperturas reales, y el score todavía no está validado contra el
desempeño de tiendas ya abiertas. Sirve para ordenar plazas entre sí. El SOM es un
supuesto de captura, no una medición, y el payback es un punto sin rango.